


Remitly: Snel geld verzenden
4,71.54K Beoordelingen
App-specificaties
- Versie
- 6.82
- Bijgewerkt op
- Licentie
- Free
- Downloads
- 10.000.000+
- Ontwikkelaar
- Remitly
- Categorieën
- Financiën
- Platform
- Android, iOS
Screenshots
 Analyse door AppCompare
Geld naar familie of vrienden in een ander land sturen vraagt om meer dan een handige knop. Je wilt vooraf begrijpen wat je betaalt, welke gegevens je moet invoeren en welke keuzes je zelf hebt. Remitly is een financiële app van Remitly die internationale overboekingen ondersteunt. Mijn oordeel is voorzichtig positief: de app is vooral het overwegen waard als je regelmatig geld over de grens stuurt en de aangeboden route en voorwaarden vóór bevestiging zorgvuldig bekijkt.
Vertrouwen begint bij wat je kunt controleren
Bij een geldtransfer kijk ik niet alleen naar hoe snel een app belooft te werken. Ik wil ook weten of ik de bestemming, het bedrag en de ontvanger rustig kan nalopen voordat ik iets definitief maak. Dat is de juiste manier om deze app te benaderen: als een hulpmiddel voor een concrete overboeking, niet als een plek waar je gedachteloos financiële gegevens invult.
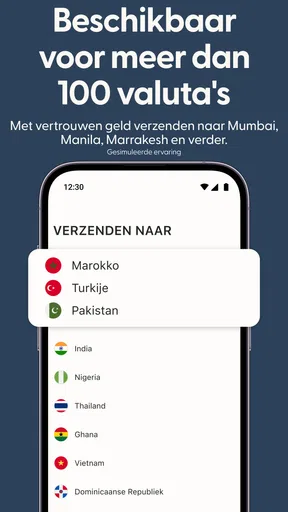
De app valt onder financiën en is bedoeld voor internationale geldoverboekingen. Remitly vermeldt ondersteuning voor meer dan honderd valuta. Dat brede bereik maakt de app interessant voor mensen met familie in verschillende landen, maar het betekent niet automatisch dat elke valuta, bestemming of bezorgmethode voor iedere gebruiker hetzelfde werkt. Controleer daarom de mogelijkheden voor jouw specifieke land en ontvanger in de app voordat je op een bepaalde route rekent.
De omvang van het gebruik kan wat vertrouwen geven als eerste context: Remitly heeft meer dan tien miljoen installaties en een gemiddelde beoordeling van 4,7 op basis van ongeveer 1,7 miljoen beoordelingen. Dat zijn nuttige signalen van bekendheid en brede belangstelling, maar geen garantie dat iedere transfer probleemloos verloopt. Een beoordeling vertelt bovendien niet of de route die jij nodig hebt op jouw moment de juiste wisselkoers, kosten of aankomsttijd biedt.
De app is gratis te downloaden en heeft PEGI 3 als leeftijdsclassificatie. Dat zegt iets over de toegang en inhoudsclassificatie, niet over de voorwaarden van een overboeking. Ik zou die twee zaken niet door elkaar halen: de downloadprijs is geen antwoord op de vraag wat een transfer kost. Kijk vóór het versturen naar het totaalbedrag en de informatie die Remitly voor jouw transactie toont.
De controle vóór je op verzenden tikt
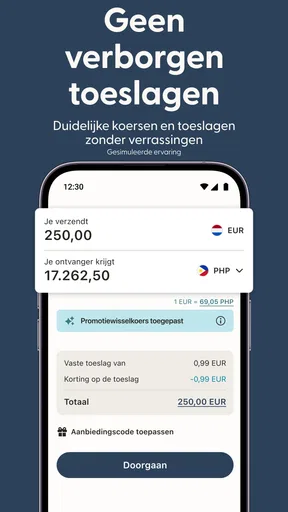
De belangrijkste praktische gewoonte is om de transactie als één geheel te beoordelen. Kijk niet alleen naar hoeveel de ontvanger volgens het scherm krijgt, maar vergelijk dat met wat jij betaalt en met de gekozen valuta. Een aantrekkelijk bedrag aan de ontvangende kant is pas betekenisvol als je ook de overige voorwaarden begrijpt. Neem bij twijfel de tijd om terug te gaan en de keuzes opnieuw te bekijken, in plaats van door te klikken omdat je de transfer snel wilt afronden.
Let ook extra goed op de gegevens van de ontvanger. Een kleine invoerfout kan in financiële diensten veel vervelender zijn dan een tikfout in een gewone chat. Ik zou de naam en betaalgegevens rechtstreeks vergelijken met informatie die de ontvanger zelf heeft bevestigd. Stuur niet op basis van een oud bericht of een haastig overgenomen contact, zeker niet als de ontvanger net nieuwe gegevens heeft doorgegeven.
Lezenswaardig voordat je kiest

Een handige werkwijze is om vóór het openen van de app drie dingen klaar te hebben: de juiste gegevens van de ontvanger, het bedrag dat je wilt uitgeven en een duidelijk idee van wanneer het geld nodig is. Zo voorkom je dat je tijdens het invullen onder druk keuzes maakt. Het is een kleine voorbereiding, maar bij een internationale betaling helpt die om invoerfouten en impulsieve bevestigingen te beperken.
Gegevens invoeren is een moment om bewust te pauzeren
Een transferapp heeft informatie nodig om een betaling te verwerken, maar ik wil niet doen alsof ik uit de algemene omschrijving kan afleiden welke gegevens Remitly in iedere situatie vraagt, welke appmachtigingen actief zijn of hoe gegevens precies worden behandeld. Zulke details moet je zelf controleren in de actuele app en de bijbehorende privacy-instellingen en voorwaarden. Geef alleen informatie die nodig is voor de handeling die je wilt uitvoeren, en lees schermen met toestemmingen voordat je akkoord gaat.
Dit is vooral belangrijk wanneer je de app op een gedeeld toestel gebruikt of iemand anders naast je meekijkt. Financiële informatie en ontvangergegevens horen niet achteloos in een openbare omgeving te worden ingevoerd. Sluit na gebruik de sessie af op een manier die past bij de beveiligingsinstellingen van je toestel en laat geen scherm met een lopende of afgeronde transfer open voor anderen.
Ook meldingen verdienen aandacht. Een melding kan handig zijn om te weten dat je een update over een transfer hebt, maar zichtbare tekst op het vergrendelscherm kan informatie prijsgeven aan iemand in de buurt. Als je daar gevoelig voor bent, controleer dan de meldingsweergave via de instellingen van je telefoon. Dat is geen bijzonderheid van één financiële dienst; het is een concrete keuze waarmee je de privacy van je dagelijkse toestelgebruik zelf kunt verbeteren.
Waar Remitly in het dagelijks gebruik past
Stel dat je iedere maand geld naar een familielid in het buitenland stuurt. Dan kan het praktisch zijn om de bestemming, de valuta en de gegevens van die persoon zorgvuldig te controleren voordat je de transfer afrondt. Als je dezelfde ontvanger vaker betaalt, maak dan niet automatisch aannames op basis van een eerdere keer: controleer opnieuw of het huidige bedrag, de route en de getoonde voorwaarden kloppen. Juist routine kan ertoe leiden dat iemand te snel bevestigt.
Voor een eenmalige spoedbetaling ligt de afweging anders. Dan telt niet alleen het gemak van een app, maar vooral of de getoonde aankomstverwachting en betaalmethode passen bij de urgentie. Als het geld op een vast tijdstip nodig is, zou ik geen route kiezen op basis van een algemene indruk van snelheid. Lees de informatie die bij die specifieke transfer wordt getoond en houd rekening met de mogelijkheid dat de ontvanger ook praktische stappen moet zetten om het geld te krijgen.
Een concreet voorbeeld: je wilt een familielid helpen met een onverwachte rekening en hebt het bedrag al in je hoofd. Ik zou eerst met die persoon afstemmen welke valuta en ontvangstmethode daadwerkelijk bruikbaar zijn, en pas daarna de transfer in de app bekijken. Zo voorkom je dat je een route kiest die voor jou eenvoudig lijkt, maar voor de ontvanger extra handelingen vraagt. Controleer vervolgens of het bedrag dat jij uitgeeft past bij wat de ontvanger nodig heeft. Als de getoonde informatie niet aansluit op de afspraak, wacht dan met bevestigen en bespreek een alternatief.
Die aanpak is ook nuttig wanneer een betaling niet dringend is. Je kunt dan rustig bekijken welke opties voor dezelfde ontvanger beschikbaar zijn en de totale uitkomst naast elkaar leggen. Een transferapp is handig omdat je de transactie digitaal kunt voorbereiden, maar gemak is geen reden om een eerste getoonde optie automatisch als beste te beschouwen. Bij terugkerende betalingen kan een vaste persoonlijke checklist helpen: klopt de ontvanger, klopt de bestemming, past de valuta, en begrijp ik wat er aan beide kanten gebeurt?
Remitly is minder vanzelfsprekend als je vooral geld binnen hetzelfde land verplaatst, contant wilt betalen zonder een geschikte digitale betaalmethode, of een route nodig hebt die de app op dat moment niet aanbiedt. In die gevallen kan je bank of een andere dienst met passende lokale mogelijkheden eenvoudiger zijn. De beste keuze hangt af van bestemming, bedrag, betaalwijze en de voorkeur van de ontvanger; het aantal ondersteunde valuta alleen beslist dat niet.
Vergeleken met een gewone bankoverschrijving is een gespecialiseerde transferapp aantrekkelijk wanneer je een internationale route centraal wilt regelen en de relevante opties in één digitale omgeving wilt bekijken. Een bank kan juist logischer zijn als je al vertrouwd bent met haar internationale betaalproces of je betalingen daar wilt bundelen. Andere transferdiensten kunnen op een specifieke bestemming gunstiger uitpakken. Ik zou daarom niet op merknaam kiezen, maar dezelfde hoeveelheid geld naar dezelfde ontvanger vergelijken en letten op wat de ontvanger uiteindelijk krijgt, welke kosten zichtbaar zijn en hoe de betaling wordt afgeleverd.
Vergelijk daarbij niet alleen een losse koers of een opvallend bedrag. Kijk naar de complete route voor jouw situatie: wat jij betaalt, wat de ontvanger krijgt, welke betaalwijze je gebruikt en wat de app vermeldt over het verloop van die transfer. Dezelfde dienst kan aantrekkelijk zijn voor een terugkerende betaling naar de ene bestemming en minder passend voor een eenmalige betaling naar een andere. Als een bank of concurrerende dienst duidelijker aansluit op de wensen van de ontvanger, is overstappen voor die specifieke betaling een verstandige keuze, geen teken dat je iets verkeerd doet.
Gebruikerskeuzes wegen zwaarder dan gemak alleen
Mijn belangrijkste advies is om de app niet te behandelen als een automatische snelkoppeling. Je houdt de meeste grip door zelf de ontvanger te verifiëren, het eindbedrag na te rekenen en pas te bevestigen wanneer de weergegeven gegevens overeenkomen met wat je verwacht. Als je iets niet begrijpt, is stoppen een volwaardige keuze. Een geldtransfer hoeft niet afgemaakt te worden alleen omdat je al een paar schermen hebt doorlopen.
Controleer bij een eerste gebruik ook welke mogelijkheden de app op dat moment voor jouw bestemming laat zien. Een vriend kan een andere route of situatie hebben dan jij, waardoor diens ervaring niet één op één toepasbaar is. Dezelfde voorzichtigheid geldt voor tips op sociale media: behandel ze als aanleiding om zelf te controleren, niet als vervanging voor de informatie die bij jouw eigen transactie verschijnt.
Een minder vanzelfsprekend aandachtspunt is hoe je transfers in je eigen administratie terugvindt. Noteer voor jezelf de datum, het bedrag en de ontvanger op een veilige plek als je betalingen later wilt kunnen vergelijken. Bewaar geen gevoelige gegevens in een onbeveiligd notitieveld en stuur ze niet naar jezelf via een openbaar of gedeeld kanaal. Zo kun je veranderingen in je eigen betaalpatroon herkennen zonder vertrouwelijke informatie onnodig rond te laten slingeren.
Ook bij een eerste betaling helpt het om vooraf te bedenken welke informatie je voor je eigen administratie nodig hebt, zonder meer gegevens vast te leggen dan nuttig is. Een eenvoudige, afgeschermde notitie met een herkenbare omschrijving kan voldoende zijn om later te zien welke transfer je bedoelde. Bewaar geen codes of andere gevoelige toegangsgegevens in zo’n notitie. Het praktische voordeel is dat je een volgende betaling met je eigen herinnering kunt vergelijken, maar nog steeds de actuele ontvanger- en transactiegegevens controleert in plaats van blind op je eerdere administratie te vertrouwen.
De app is ontwikkeld door Remitly en de huidige versie is 6.82. De app verscheen op 12 september 2018 en vraagt minimaal iOS 10. Als je toestel ouder is of je besturingssysteem niet aan de minimumvereiste voldoet, controleer dan eerst of je apparaat de app kan gebruiken. Werk je toestel waar mogelijk bij; dat is ook verstandig voor het gebruik van financiële apps in het algemeen.
Omdat dit om geld en persoonlijke gegevens gaat, zou ik bovendien vóór de eerste transfer rustig door de zichtbare instellingen en toestemmingsschermen lopen. Maak daarbij onderscheid tussen wat nodig is om een betaling te doen en wat je liever niet op je toestel laat verschijnen, zoals gevoelige meldingen op een vergrendelscherm. Ik zou geen toestemming geven zonder te begrijpen waar die voor dient. Dat is geen reden om de app bij voorbaat af te wijzen; het is een manier om bewust te beslissen welke keuzes bij jouw eigen privacy en gebruik passen.
Voor wie ik hem wel en niet zou aanraden
Ik zou Remitly laten overwegen door iemand die regelmatig geld naar het buitenland stuurt, ontvangergegevens zorgvuldig kan controleren en bereid is de voorwaarden van elke transfer afzonderlijk te bekijken. De ondersteuning van veel valuta en de brede aanwezigheid maken de app relevant voor uiteenlopende internationale situaties. De grote hoeveelheid gebruikersbeoordelingen biedt context, maar mijn doorslaggevende criterium blijft of de app voor jouw bestemming een duidelijke en passende transactie toont.
Ik zou een andere optie vergelijken als je maar zelden internationaal betaalt, als jouw bank al een geschikte en begrijpelijke oplossing biedt, of als je voor een specifieke transfer vooral de laagste totale kosten nodig hebt. Ook is dit geen goede keuze voor iemand die niet bereid is financiële gegevens zorgvuldig te behandelen of die verwacht dat elke transfer zonder eigen controle vanzelf goed uitpakt. Gemak neemt de verantwoordelijkheid om ontvanger en bedrag na te kijken niet weg.
Voor iemand die af en toe geld stuurt, is een eerste transfer bovendien een moment om te leren hoe de route er in de praktijk uitziet, niet om meteen op routine over te schakelen. Neem de tijd om de schermen te lezen en controleer dat je begrijpt wat jij moet doen en wat de ontvanger kan verwachten. Als je de app vooral wilt gebruiken omdat iemand anders zegt dat het snel of goedkoop is, maar je hebt zelf nog geen duidelijke bestemming of betaalafspraak, wacht dan tot die details helder zijn. Dat voorkomt dat gemak de plaats inneemt van een weloverwogen keuze.
Wie juist herhaaldelijk internationale betalingen doet, kan voordeel hebben van een vaste controlevolgorde zonder de transactie zelf op de automatische piloot te zetten. Begin telkens bij de ontvanger, bekijk daarna bedrag en valuta, en beoordeel pas dan de concrete voorwaarden. Een vertrouwde workflow scheelt denkwerk, terwijl de herhaalde controle voorkomt dat een oude aanname ongemerkt meegaat naar een nieuwe transfer. Dat is voor mij de balans tussen praktisch gebruik en voorzichtig omgaan met geld.
Mijn eindindruk is dus positief, maar niet blind enthousiast. De app kan een bruikbare route zijn voor internationale betalingen, vooral wanneer je vooraf weet wie het geld ontvangt en je de details rustig kunt controleren. Houd de gegevensinvoer bewust, vergelijk de concrete voorwaarden met alternatieven en bevestig alleen wat je begrijpt. Voor mij is dat de maatstaf voor vertrouwen: niet een grote gebruikersbasis op zichzelf, maar de ruimte die je neemt om elke betaling zelf zorgvuldig te beoordelen.
Voordelen
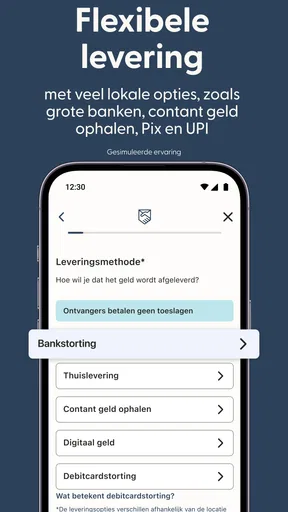
- Je kunt vooraf zien hoeveel de ontvanger krijgt en welke kosten gelden.
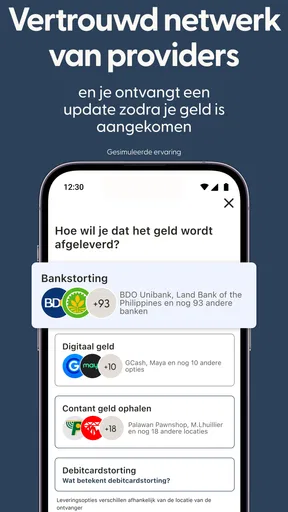
- Meerdere bezorgopties
- waaronder bankstorting en contant afhalen.
- De app toont de voortgang van je overboeking.
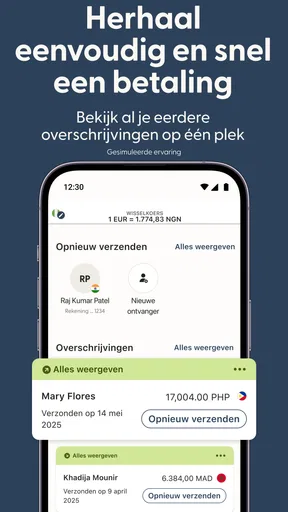
- Je kunt begunstigden opslaan voor toekomstige overboekingen.
- Aanmelden en een overboeking starten kan volledig via de app.
Nadelen
- Beschikbare landen
- valuta en bezorgopties verschillen per route.
- Voor sommige betaal- of bezorgmethoden gelden hogere kosten.
- Wisselkoersen kunnen veranderen en zijn niet altijd de gunstigste.
- Voor verificatie kan aanvullende documentatie nodig zijn.
- Een overboeking annuleren of wijzigen lukt niet altijd nadat deze is verwerkt.
Veelgestelde vragen over Remitly: Snel geld verzenden
Wat is Remitly en hoe werkt geld verzenden via de app?
Remitly is een app waarmee je geld naar mensen in het buitenland kunt sturen. Je kiest het land van bestemming, voert het bedrag en de gegevens van de ontvanger in en selecteert een beschikbare betaal- en bezorgmethode. Voordat je bevestigt, zie je doorgaans de wisselkoers, eventuele kosten en het geschatte bezorgmoment. De mogelijkheden verschillen per verzendland en bestemming.
Welke betaalmethoden en manieren om geld te ontvangen zijn beschikbaar?
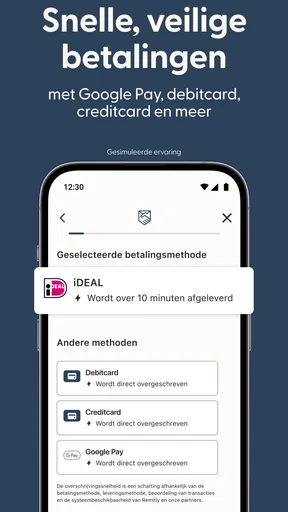
De beschikbare opties hangen af van waar je geld vandaan verstuurt en waar de ontvanger zich bevindt. Afhankelijk van de route kun je bijvoorbeeld betalen met een bankrekening of betaalkaart en kiezen voor storting op een bankrekening, mobiele wallet of contante afhaling. Controleer de opties in de app voordat je een overschrijving start: niet elke betaal- of ontvangstmethode is overal beschikbaar.
Wat kost een overboeking met Remitly en welke wisselkoers krijg ik?
De kosten en wisselkoers zijn afhankelijk van onder meer het bedrag, de landen, de betaalmethode en de gekozen bezorgsnelheid. De app toont doorgaans de relevante kosten en hoeveel de ontvanger naar verwachting krijgt voordat je de overboeking bevestigt. Aanbiedingen voor nieuwe klanten kunnen voorwaarden hebben. Vergelijk daarom het uiteindelijke ontvangbedrag en controleer de getoonde koers voordat je betaalt.
Hoe lang duurt het voordat het geld aankomt?
De bezorgtijd verschilt per bestemming, ontvangstmethode, betaalwijze en eventuele controles. Sommige overboekingen kunnen snel worden verwerkt, terwijl een bankstorting of aanvullende verificatie meer tijd kan kosten. Remitly geeft tijdens het versturen een geschatte aankomsttijd en je kunt de status in de app volgen. Zie die schatting niet als garantie: feestdagen, bankverwerking of ontbrekende gegevens kunnen vertraging veroorzaken.
Is Remitly veilig en wat moet ik weten over annuleren of problemen?
Remitly gebruikt beveiligingsmaatregelen en kan om identiteits- of betalingsgegevens vragen om transacties te controleren. Verstuur geld alleen naar iemand die je kent en controleer naam, rekening- of afhaalgegevens zorgvuldig: fouten kunnen herstel bemoeilijken. Of een overboeking nog kan worden geannuleerd, hangt af van de verwerkingsstatus en voorwaarden. Raadpleeg bij een probleem de transactiegegevens en neem via de officiële app contact op met de klantenservice.


